Regulación bancaria e inclusión financiera: el papel de las provisiones crediticias
Alejandro Becerra Ornelas
Economista de Investigación, Banco de México
Las mujeres pueden tener un comportamiento de pago igual o mejor que el de los hombres y, aun así, enfrentar condiciones menos favorables para obtener un crédito. ¿Puede la regulación bancaria contribuir a cerrar esa brecha? Esta pregunta orientó la participación del Dr. Alejandro Becerra Ornelas en nuestro Seminario de Investigación.
Durante la sesión, presentó el trabajo “¿Pueden las políticas regulatorias fomentar la inclusión financiera de las mujeres? El papel de las provisiones para pérdidas crediticias”, elaborado junto con David Jaume, Thania Hernández-Alarcón y Martín Tobal. El estudio analiza una reforma mexicana que modificó las reservas exigidas a los bancos para determinados préstamos otorgados a mujeres y sus efectos sobre las condiciones del crédito.
Frente a estas barreras de acceso, la investigación examina una alternativa a las intervenciones tradicionales: modificar los incentivos regulatorios que influyen en las decisiones de los bancos.
Una reforma para modificar los incentivos de la banca
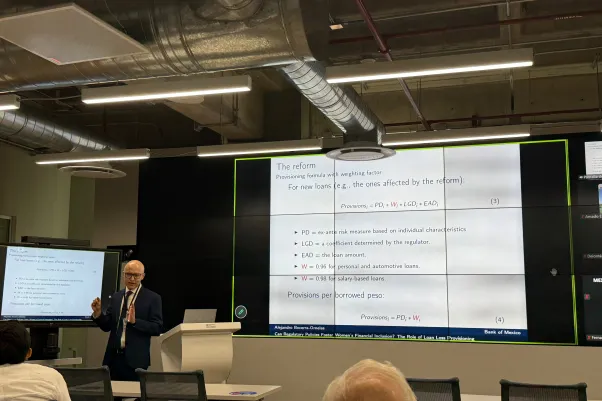
El estudio se centra en una reforma de la Comisión Nacional Bancaria y de Valores (CNBV), vigente desde julio de 2021, que redujo las provisiones requeridas para determinados créditos otorgados a mujeres. Las provisiones son los recursos que los bancos deben reservar para cubrir posibles pérdidas por incumplimiento de pago.
La medida se aplica a créditos personales, de nómina y automotrices otorgados por los bancos que utilizan la fórmula estándar de provisionamiento. Al reducir el costo regulatorio de prestar a mujeres, la reforma busca generar incentivos para ofrecerles mejores condiciones de financiamiento.
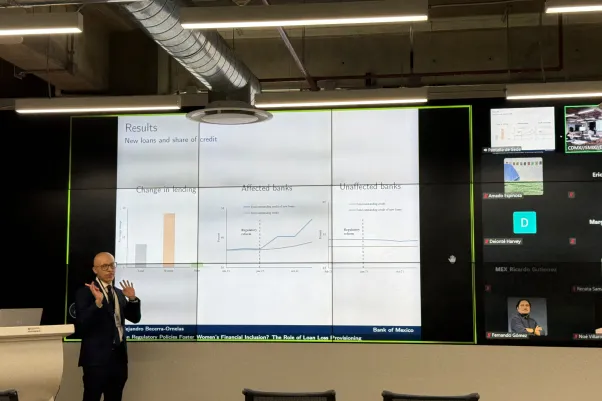
Para evaluar sus efectos, los autores utilizaron registros de nuevos créditos y compararon la evolución de las condiciones de los préstamos otorgados a mujeres y hombres antes y después de la entrada en vigor de la reforma. También analizaron bancos que utilizan una metodología propia de provisionamiento y que, por tanto, no estaban sujetos al mismo cambio.
Mejores condiciones en los créditos personales
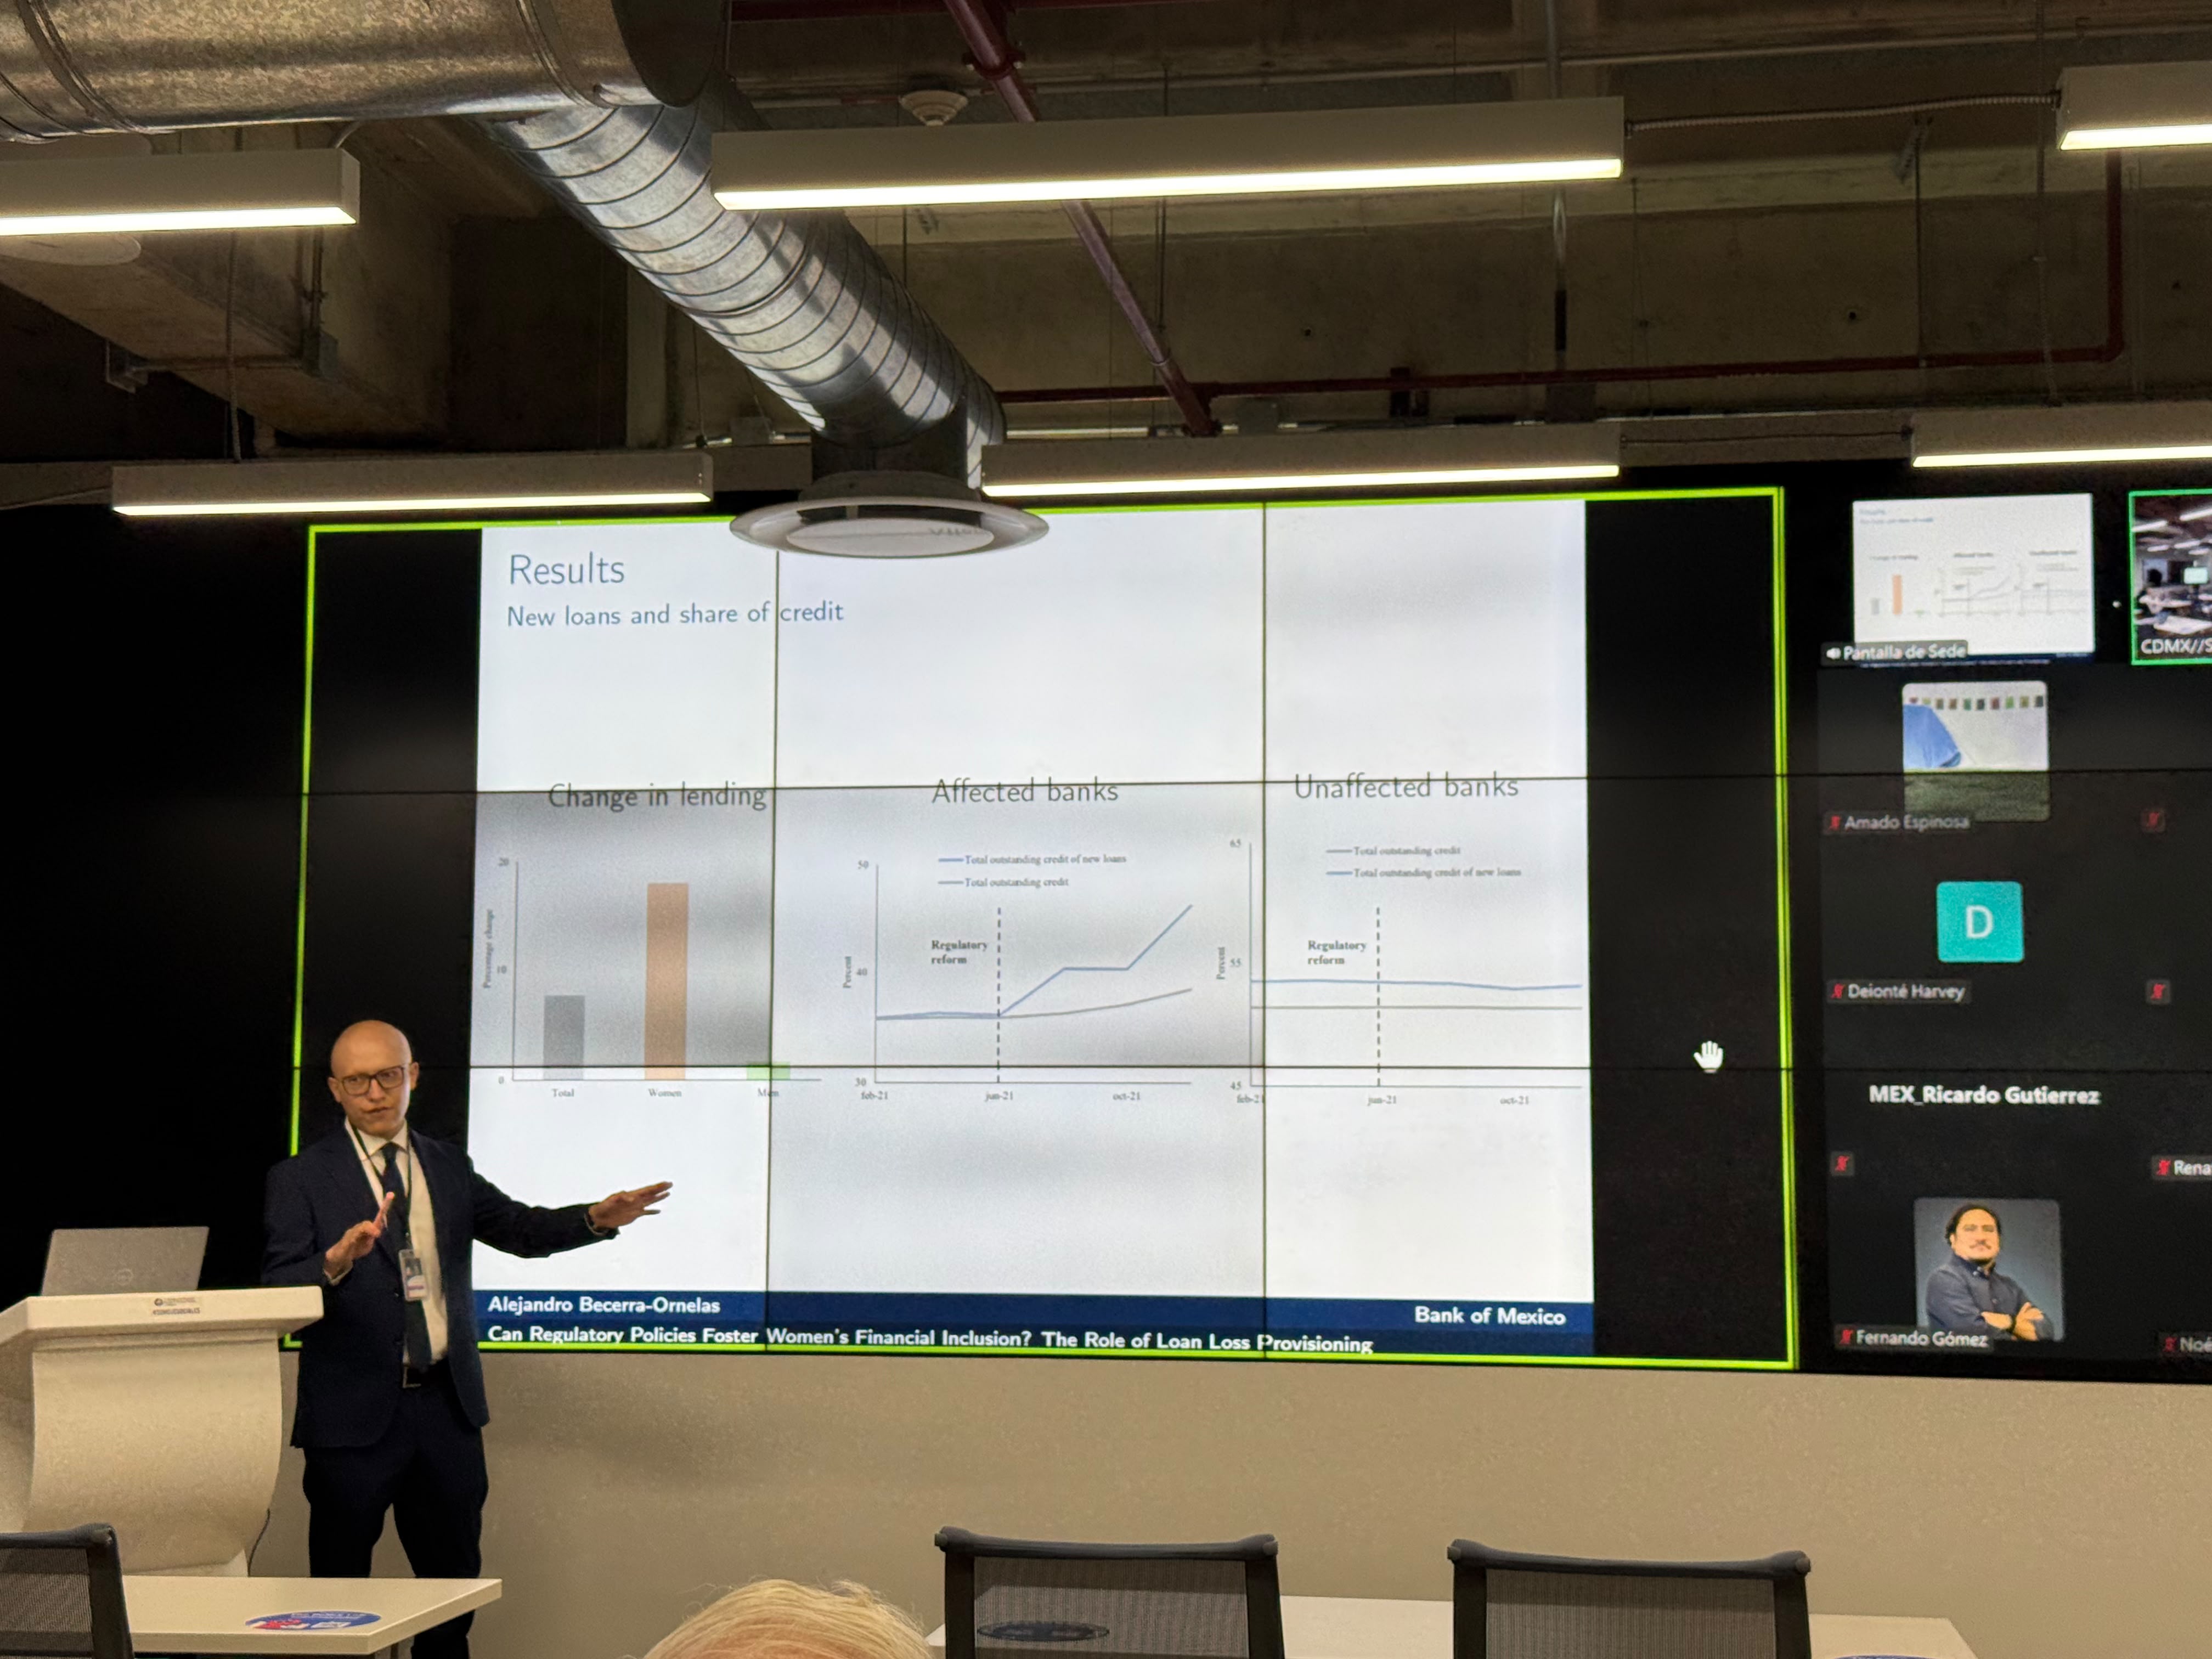
De acuerdo con los resultados presentados, la reforma redujo las tasas de interés de los créditos personales otorgados a mujeres en aproximadamente 0.5 puntos porcentuales y aumentó los montos de estos préstamos en cerca de 2 %. En algunos casos, la brecha en las tasas se revirtió: las mujeres pasaron de pagar tasas superiores a las de los hombres a obtener tasas inferiores.
Los efectos se concentraron en nuevas clientas, en mujeres con mayor probabilidad estimada de incumplimiento antes de la reforma y en municipios con mayor informalidad laboral. En contraste, no se encontraron efectos estadísticamente significativos en los créditos de nómina y automotrices. Una posible explicación planteada durante la presentación fue que el menor riesgo de estos segmentos limita el ahorro que el ajuste regulatorio genera para los bancos.
El seguimiento posterior también mostró una mayor probabilidad de que las mujeres obtuvieran otro crédito y accedieran a mejores tasas, sin que se observara un deterioro en su comportamiento de pago. Sin embargo, estos avances no se tradujeron en una transición hacia otros segmentos, como los créditos de nómina o automotrices.
Alcances para las políticas públicas
La investigación muestra que la regulación bancaria puede contribuir a mejorar las condiciones de financiamiento de las mujeres sin que se observara un aumento en el incumplimiento durante el periodo analizado. Al mismo tiempo, los resultados indican que sus efectos dependen del tipo de crédito y de las características de las personas acreditadas.
Durante la discusión se destacó una limitación importante: los datos incluyen los créditos otorgados, pero no las solicitudes rechazadas. Por ello, los hallazgos no permiten determinar por completo en qué medida se redujeron las barreras de acceso ni cuantificar la demanda de crédito que permanece sin atender.
Para las instituciones públicas, el estudio destaca la importancia de evaluar cómo las reglas financieras influyen en las condiciones del crédito y de diseñar medidas específicas para distintos segmentos. La regulación puede ser una herramienta de inclusión financiera, pero no sustituye una estrategia más amplia para atender las brechas de género.