Cuando el banco dice “sí”: aprobaciones de crédito y empleo en las micro, pequeñas y medianas empresas mexicanas
Armando Rangel Colina
Economista senior del Banco de México
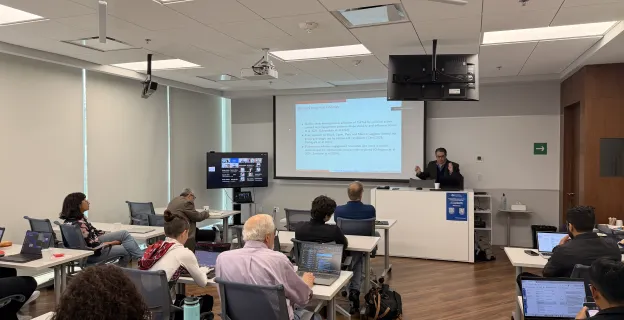
Este 2 de octubre se llevó a cabo el Seminario de Investigación Cuando el banco dice “sí”: aprobaciones de crédito y empleo en las micro, pequeñas y medianas empresas mexicanas, presentado por Armando Rangel Colina, economista senior del Banco de México, especializado en econometría y modelación del comportamiento del consumidor. El encuentro tuvo lugar en el Teatro de Decisiones de la Escuela de Gobierno y Transformación Pública del Tecnológico de Monterrey, sede Mixcoac.
La sesión se centró en una pregunta relevante para la evaluación de políticas financieras y productivas: ¿qué efecto causal tiene el acceso al crédito sobre el empleo de las micro, pequeñas y medianas empresas en México? A partir del proceso de solicitud y aprobación de préstamos, la investigación analizó cómo responden las empresas al financiamiento y cómo evolucionan esos efectos a lo largo del tiempo.
Crédito y MiPyMEs
La presentación destacó la importancia económica de las MiPyMEs en México, que representan la gran mayoría de las empresas y concentran una proporción significativa del empleo. Al mismo tiempo, muchas enfrentan restricciones de financiamiento, en un contexto marcado por asimetrías de información y racionamiento crediticio.
Las políticas que buscan ampliar el acceso al crédito suelen justificarse por sus posibles efectos sobre inversión, crecimiento y empleo. Sin embargo, la evidencia puede variar entre empresas, por lo que resulta necesario identificar qué firmas responden al financiamiento, con qué rapidez y en qué condiciones.
Identificar los efectos del acceso al crédito
Para estudiar estas preguntas, la investigación utilizó dos estrategias econométricas complementarias. La primera aprovechó las diferencias en el momento en que las empresas reciben financiamiento mediante un diseño de diferencias en diferencias con adopción escalonada. Este enfoque compara empresas que solicitaron y recibieron un préstamo con otras que también demandaron crédito, pero no lo obtuvieron durante el periodo analizado.
La metodología permite estimar efectos dinámicos y observar cómo cambian los resultados empresariales conforme transcurre el tiempo desde la obtención del financiamiento.
La segunda estrategia aprovechó una discontinuidad en la probabilidad de aprobación alrededor de un umbral del puntaje crediticio. Debido a que cruzar ese punto modifica la probabilidad de recibir un préstamo sin determinarla perfectamente, el estudio empleó una estrategia de variables instrumentales para estimar un efecto causal local entre empresas cercanas al umbral.
Del acceso financiero a los resultados reales de las empresas
El seminario permitió vincular economía financiera, evaluación de políticas públicas y econometría aplicada para estudiar uno de los principales argumentos detrás de las políticas de expansión crediticia: que un mayor acceso a financiamiento puede traducirse en cambios en la actividad real de las empresas.
Más que asumir automáticamente esa relación, la investigación presentada planteó la necesidad de identificarla empíricamente, separando el efecto del crédito de otras características que también distinguen a las empresas que consiguen financiamiento de aquellas que no lo obtienen.
La discusión mostró así que evaluar el impacto del crédito requiere considerar tanto la selección de las empresas dentro del mercado financiero como el momento en el que reciben los recursos y la población específica sobre la cual puede identificarse un efecto causal. Este tipo de aproximaciones permite avanzar hacia una comprensión más precisa de cuándo, para quiénes y mediante qué mecanismos el acceso al financiamiento puede traducirse en cambios en el empleo y otros resultados empresariales.